Nieuws
Samen werken aan financiële redzaamheid
22 september 2026In gesprek met Daphne Visser van a.s.r. over Doenkracht, preventie, de lessen van ‘Geen Saldo’ en de kracht van lokale ketensamenwerking.
In 2025 lanceerde Syncasso het jeugdboek Geen Saldo om geldproblemen onder jongeren bespreekbaar te maken. Doenkracht, het maatschappelijke programma van a.s.r., omarmde het initiatief direct door 1.000 exemplaren te schenken aan scholen en een praktische lesbrief te ontwikkelen in samenwerking met KiKid en LEF. Nu blikken we met Daphne Visser, programmamanager financiële educatie bij a.s.r., terug op dit gezamenlijke initiatief. Hoe pakken zij schuldpreventie aan, wat werkt er écht in de klas, en hoe bouwen we samen verder aan een financieel bewust, redzaam en weerbaar Nederland?
 De maatschappelijke missie van a.s.r.
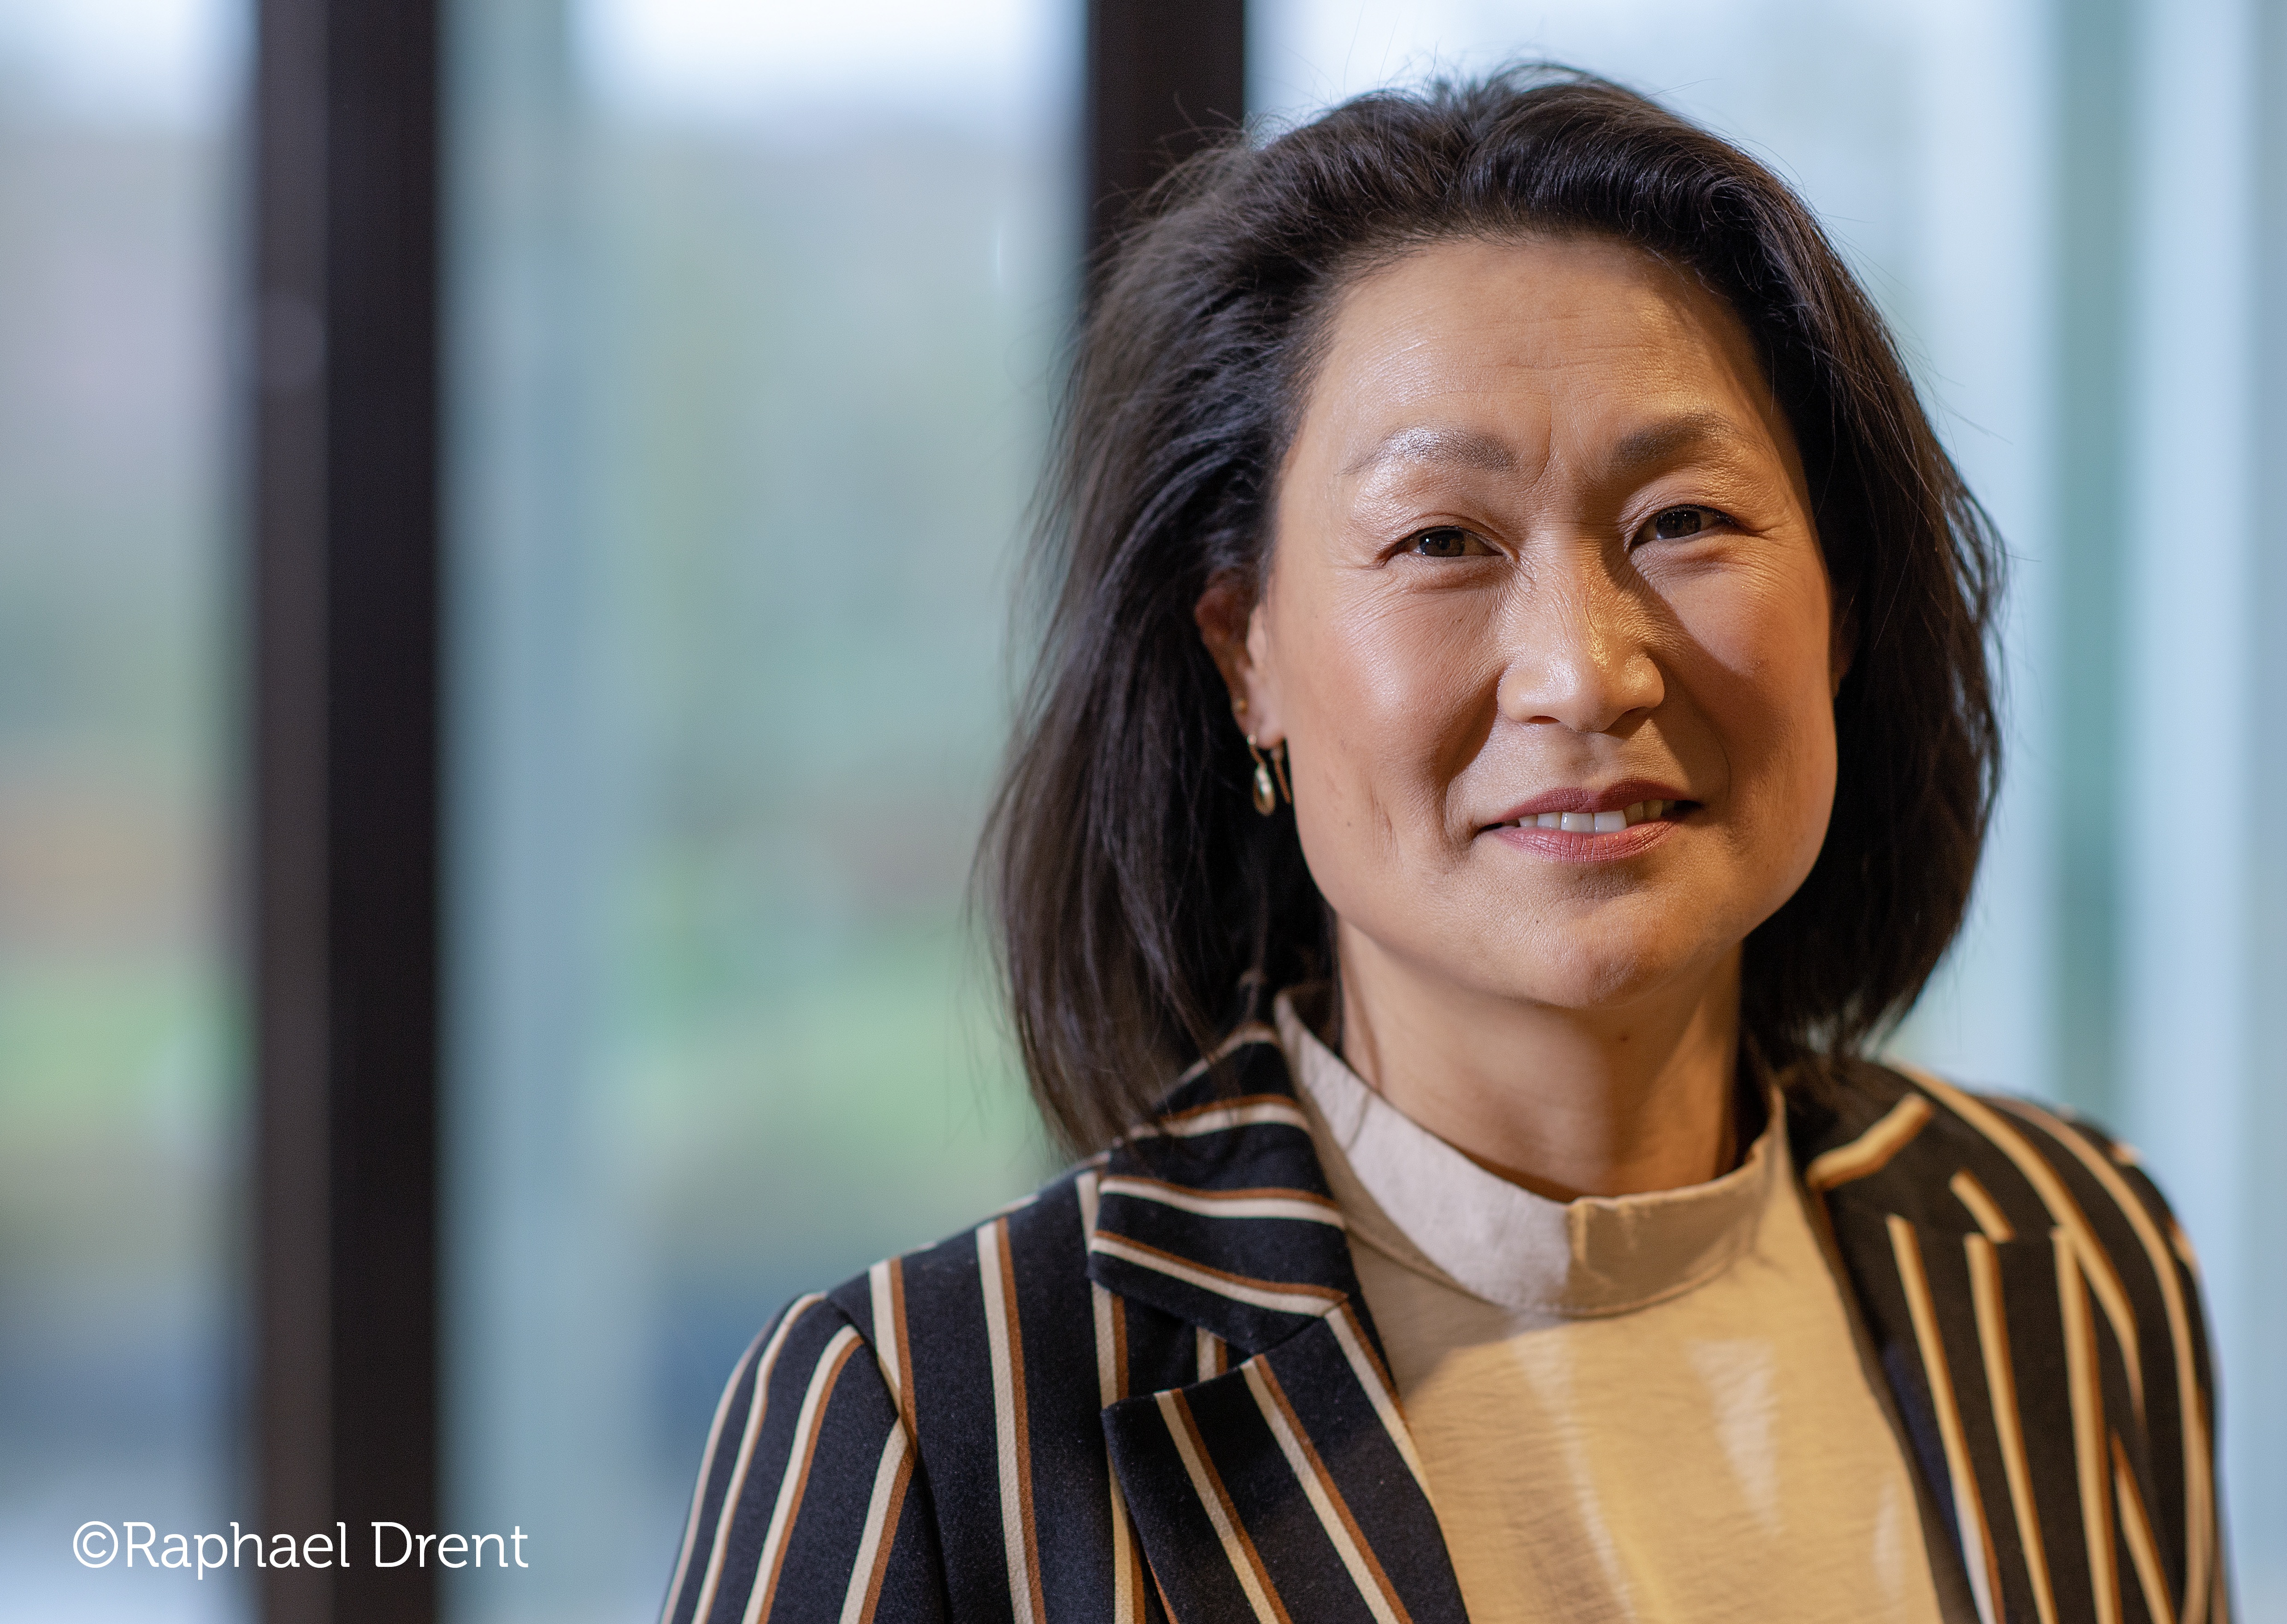
Daphne, je bent inmiddels tien jaar actief bij het maatschappelijke programma van a.s.r., Doenkracht. Kun je kort vertellen wat jullie programma Doenkracht precies doet en waar jullie je voor inzetten?
Met Doenkracht zetten we ons in voor een samenleving waarin meer mensen financieel bewust, redzaam en weerbaar zijn. Als verzekeraar vinden we het belangrijk om mensen te helpen bij het maken van bewuste financiële keuzes: welk risico dek ik af, hoe verzeker ik mijzelf, en hoe bouw ik vermogen op voor later? Om die keuzes goed te kunnen maken, is financiële kennis onmisbaar. Vanuit die maatschappelijke verantwoordelijkheid ondersteunen we mensen bij het versterken van hun financiële vaardigheden.
Je gaf aan dat het programma op twee verschillende pijlers rust. Welke zijn dat?
Doenkracht financiert projecten voor financiële onderwijs- en lesprogramma’s en ondersteunt organisaties die mensen met (dreigende) financiële problemen helpen om erger te voorkomen. Daarnaast activeert Doenkracht a.s.r.-collega’s om zich in te zetten bij maatschappelijke organisaties. We stimuleren onze a.s.r.-collega’s om letterlijk hun handen uit de mouwen te steken bij maatschappelijke organisaties. Zij gaan bijvoorbeeld een middag of dag helpen. Dit is niet alleen goed voor de teambuilding, maar geeft onze collega’s ook een breder perspectief op wat er echt leeft in de samenleving.
Schuldpreventie en de lessen van ‘Geen Saldo’
In 2025 sloegen Syncasso en Doenkracht de handen ineen rondom het jeugdboek Geen Saldo. Hoe paste deze samenwerking binnen jullie grotere preventielijn?
Het paste heel natuurlijk, omdat het voorkomen dat jongeren in de schulden raken een van onze aandachtsgebieden is. Geen Saldo is geschreven door Caja Cazemier, die de taal van jongeren heel goed spreekt. Door onze krachten te bundelen, konden we daar een lesbrief aan koppelen die docenten helpt om het verhaal in de klas na te bespreken. Daarmee verleng je de impact van het boek. Je maakt een heel lastig thema zoals geld en schulden, waar helaas nog vaak een taboe op rust, klassikaal bespreekbaar. Jongeren leren zo over actuele risico’s, zoals het gevaar van geldezelen of de gevolgen van het te laat betalen van je zorgpremie. Het klassikale gesprek met de leerkracht helpt enorm om het gesprek in de klas onderling te voeren.
Binnen die educatieve, preventieve aanpak werken jullie samen met vaste partners. Welke keuzes maken jullie daarin?
Klopt, we werken op scholen heel bewust samen met vier gespecialiseerde partners. Dat zijn Eurowijs voor het basisonderwijs, Stichting KiKiD met de online ‘Geld & Geluk’-lessen voor het voortgezet onderwijs, Stichting LEF gericht op het mbo, en Moneyways die peer-to-peer met jongeren praten in de klas om het taboe en de schaamte rond geld te doorbreken. We hebben deze vier partners destijds gevraagd om heel gericht te meten en te evalueren of hun lesprogramma’s daadwerkelijk het gewenste effect hebben bij de leerlingen.
Jullie hebben die evaluatie concreet gemaakt met de introductie van het ‘Reflectieraster’. Hoe werkt dit instrument in de praktijk?
Er is landelijk een gigantisch aanbod aan lesmateriaal, waardoor docenten door de bomen het bos niet meer zien. Wij wilden een hulpmiddel bieden om snel te zien wat echt werkt. Op basis van wetenschappelijk literatuuronderzoek van dr. Aisa Amagir van de Hogeschool van Amsterdam naar de werkzame elementen en randvoorwaarden van effectieve financiële educatie, hebben we een praktisch hulpmiddel laten ontwikkelen: het Reflectieraster. Een zware ‘kwaliteitstoetsing’ wil ik het niet direct noemen, maar het is een heel handig instrument waarmee ontwikkelaars en scholen hun eigen materiaal kunnen spiegelen aan de bevindingen uit het proefschrift over wat werkt en welke randvoorwaarden nodig zijn voor een effectieve geldles . Onze partners gebruiken dit raster nu structureel om hun lessen voor het nieuwe schooljaar gericht aan te scherpen. Denk aan vragen als: bereikt deze werkvorm het doel, of begrijpt de jongere nu echt wat het effect is voor de toekomst?
Weerbarstige praktijk: Ouders bereiken
Om jongeren echt financieel redzaam te maken, is de thuisomgeving cruciaal. Jullie hebben geprobeerd om ook workshops voor ouders te organiseren. Wat zijn jullie ervaringen daarmee?
Dat is een heel belangrijk punt, maar in de praktijk helaas ook ontzettend weerbarstig. Om heel eerlijk te zijn: we kregen fysiek gewoon geen ouders naar die workshops toe. Daarom hebben we besloten om met die fysieke ouderbijeenkomsten te stoppen. Wel bieden we via het Nibud een online cursus aan waar ouders zelfstandig mee aan de slag kunnen. Daarnaast hebben we onze aanpak verlegd naar de professionals in de ring om de jongere heen. We trainen nu bijvoorbeeld jongerenwerkers en Ouder- en Kindteam-medewerkers (OKT) in de vuistregels van het Nibud. Zij zitten wél dagelijks in de spreekkamer met deze gezinnen en kunnen die handvatten op een natuurlijke manier inbrengen. Als je de ouders niet direct bereikt, moet je zorgen dat de professionals om hen heen de juiste tools hebben.
Verzachten van geldzorgen en de kracht van de keten
Naast preventie richt Doenkracht zich ook op het verzachten van bestaande financiële problemen. Hoe vullen jullie dat in?
We moeten keuzes maken en daarom richten we ons met het verzachten van problemen heel specifiek op de vier vestigingssteden van a.s.r.: Groningen, Heerlen, Enschede en Utrecht. Hier ondersteunen we lokale interventies die hun succes in de praktijk al hebben bewezen. We gaan een bewuste samenwerking aan voor drie jaar, waarbij we niet alleen financieren, maar de partners ook trainen in de impact leren meten door deel te nemen aan ons impact-trainingsprogramma. Zij leren hoe ze data moeten verzamelen, lezen en gebruiken om hun eigen programma continu te verbeteren.
Een prachtig voorbeeld hiervan is onze samenwerking met Stichting Spaarkracht. Zij zetten spaarkringen op voor mensen met financiële krapte. In zo’n groep herstellen mensen hun sociale vangnet—een belangrijk kapitaal dat vaak wegvalt bij armoede—en leren ze heel positief en laagdrempelig te sparen. Ook koppelen we dit waar mogelijk aan partners als Brand New Job om mensen aan werk te helpen, want een stijgend inkomen is de meest directe weg naar meer financiële weerbaarheid.
Tot slot: wat is voor jou de essentie van ketensamenwerking, en hoe zie je daarin de rol van Syncasso?
Samenwerken maakt ons simpelweg sterker. Dat zien we ook binnen Doenkracht gebeuren: zodra partners elkaar weten te vinden, ontstaat er een katalysatoreffect. Onze samenwerking rondom Geen Saldo is daar het levende bewijs van. Het laat zien dat een incassopartner als Syncasso niet pas aan het einde van de rit in actie komt om te incasseren, maar actief meedenkt aan de voorkant van de keten om schulden te helpen voorkomen. Als we elkaars expertise en netwerk blijven opzoeken, kunnen we de schuldenketen van binnenuit structureel verbeteren.
“Samenwerken in de keten is de ultieme katalysator. Als we elkaars netwerk en expertise blijven benutten, kunnen we Nederland écht meer financieel bewust, redzaam en weerbaar maken.”